
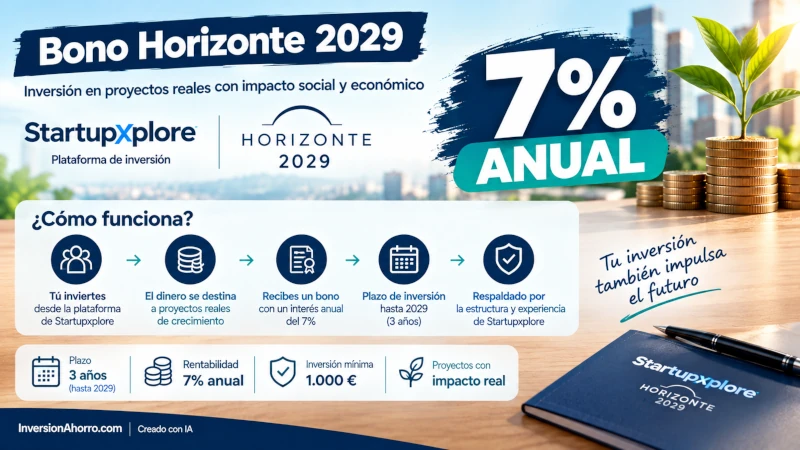
Conseguir una rentabilidad del 7 % anual y cobrar intereses todos los meses es la propuesta del Bono Horizonte 2029, una oportunidad de inversión publicada por Startupxplore que permite invertir desde 1.000 euros en un instrumento de renta fija vinculado a la financiación de pequeñas y medianas empresas.
La operación está estructurada a través de CREALSA DC HORIZONTE 2029, S.A., una sociedad que canaliza fondos hacia derechos de cobro empresariales. Su objetivo es ofrecer a los inversores una rentabilidad periódica a través de una cartera diversificada de activos relacionados con la financiación de empresas.
Pero ¿qué significa realmente ese 7 % anual? ¿Cuánto dinero se podría obtener con una inversión de 1.000 euros? Y, sobre todo, ¿qué riesgos hay que asumir para intentar conseguir esa rentabilidad?
Si quieres saber más had click aquí: https://inversionahorro.com/contacto/
Bono Horizonte 2029: un 7 % anual con intereses mensuales
Según la información publicada por Startupxplore, el Bono Horizonte 2029 tiene un plazo de tres años y ofrece un interés anual esperado del 7 %, con abono mensual de los intereses.
La inversión mínima es de 1.000 euros y la emisión contempla un volumen total de hasta cinco millones de euros. También incluye una comisión inicial de suscripción del 2,4 % y ventanas de salida en los meses 12 y 24, con un preaviso de seis meses.
Estas son sus principales características:
- Rentabilidad objetivo: 7 % anual.
- Inversión mínima: 1.000 euros.
- Plazo: tres años.
- Cobro de intereses: mensual.
- Comisión inicial: 2,4 %.
- Posibles ventanas de salida: meses 12 y 24, con seis meses de preaviso.
La rentabilidad anunciada debe entenderse como un objetivo, no como una ganancia garantizada. El resultado final depende de que la operación pueda cumplir sus obligaciones financieras.
¿Cuánto dinero puedes ganar invirtiendo 1.000 euros?
Para hacerse una idea de lo que representa el interés anunciado, podemos realizar una simulación sencilla.
Si se invierten 1.000 euros y se obtiene un 7 % anual sobre el capital durante tres años, sin reinvertir los intereses, el resultado teórico sería el siguiente:
| Concepto | Importe |
|---|---|
| Inversión inicial | 1.000 € |
| Intereses brutos anuales | 70 € |
| Intereses brutos en tres años | 210 € |
| Comisión inicial del 2,4 % | 24 € |
| Intereses menos comisión inicial | 186 € |
En este ejemplo, los intereses se cobrarían mensualmente, siempre que se cumplan las condiciones de la emisión. Los 186 euros representan una estimación después de descontar únicamente la comisión inicial, antes de impuestos y de cualquier otro coste aplicable.
La simulación no garantiza que se obtenga esa cantidad ni contempla posibles pérdidas de capital. Además, el cálculo definitivo de la rentabilidad efectiva debe tener en cuenta el calendario real de los pagos y la devolución del principal.
¿De dónde sale la rentabilidad del 7 %?
A diferencia de una cuenta remunerada, el rendimiento de esta inversión está vinculado a una actividad financiera concreta.
CREALSA DC HORIZONTE 2029, S.A. proporciona financiación a empresas mediante operaciones basadas en derechos de cobro. En términos sencillos, una empresa puede haber prestado un servicio o entregado un producto y tener pendiente el cobro de una factura. La financiación permite anticipar liquidez mientras llega el vencimiento.
Los recursos captados a través del bono se destinan a una cartera de estos derechos de cobro, que generan ingresos cuando los pagadores cumplen sus obligaciones.
Startupxplore señala que la cartera está compuesta por más de 6.000 derechos de cobro individuales. También indica que aproximadamente el 50 % de los activos corresponde a organismos públicos o cuenta con cobertura de seguro de crédito.
Esta diversificación y las coberturas pueden ayudar a limitar determinadas exposiciones, pero no eliminan el riesgo de impago ni garantizan que el inversor recupere todo el dinero.
¿Qué mecanismos de protección tiene el Bono Horizonte 2029?
La información de la operación destaca varios elementos destinados a reforzar su estructura:
Diversificación de activos. La cartera reúne miles de derechos de cobro, lo que reduce la dependencia de una única factura o pagador.
Seguro de crédito. Algunos derechos de cobro cuentan con coberturas de aseguradoras especializadas. La protección efectiva depende de las condiciones, exclusiones y límites de cada póliza.
Fondo de reserva. La emisión contempla un fondo equivalente al 1 % de su volumen, destinado a determinadas contingencias.
Estructura societaria específica. La emisión se realiza mediante una sociedad creada para la operación, con patrimonio y obligaciones propios.
Estos mecanismos deben analizarse junto con la documentación legal del bono. Ninguno de ellos equivale, por sí solo, a una garantía absoluta del capital invertido.
Los riesgos que debes conocer antes de invertir
La rentabilidad objetivo del 7 % anual puede resultar atractiva, pero es fundamental compararla con los riesgos asumidos.
El primero es el riesgo de crédito: si los pagadores no cumplen sus obligaciones, los ingresos de la cartera pueden resultar insuficientes para atender los pagos del bono.
También existe riesgo de liquidez. Aunque la emisión contempla ventanas de salida en los meses 12 y 24, estas requieren un preaviso de seis meses. Por tanto, no debe considerarse una inversión de disponibilidad inmediata.
La comisión inicial del 2,4 % reduce el rendimiento efectivo. Además, hay que tener presente que los instrumentos adquiridos a través de la plataforma no están cubiertos por el Fondo de Garantía de Depósitos ni por el sistema de indemnización de inversores indicado en su aviso legal.
Por ello, antes de invertir, conviene leer la documentación contractual, comprobar las condiciones de salida y estudiar qué sucede si la operación no genera los ingresos esperados.

¿Merece la pena una inversión con un 7 % anual?
El Bono Horizonte 2029 plantea una alternativa para quienes buscan ingresos periódicos y desean diversificar su cartera mediante instrumentos de renta fija vinculados a la financiación empresarial.
Su interés objetivo del 7 % anual y el pago mensual son dos de sus principales atractivos. Sin embargo, la decisión no debería basarse exclusivamente en el porcentaje anunciado: también hay que valorar la comisión, el plazo, la liquidez y la posibilidad de perder parte o la totalidad del capital.
En definitiva, el Bono Horizonte 2029 permite estudiar una propuesta de inversión vinculada a la economía real, pero no debe confundirse con un depósito bancario ni con un producto de rentabilidad garantizada.
Antes de tomar una decisión, es recomendable consultar las condiciones vigentes y la documentación oficial de la operación en Startupxplore.

Deja una respuesta